

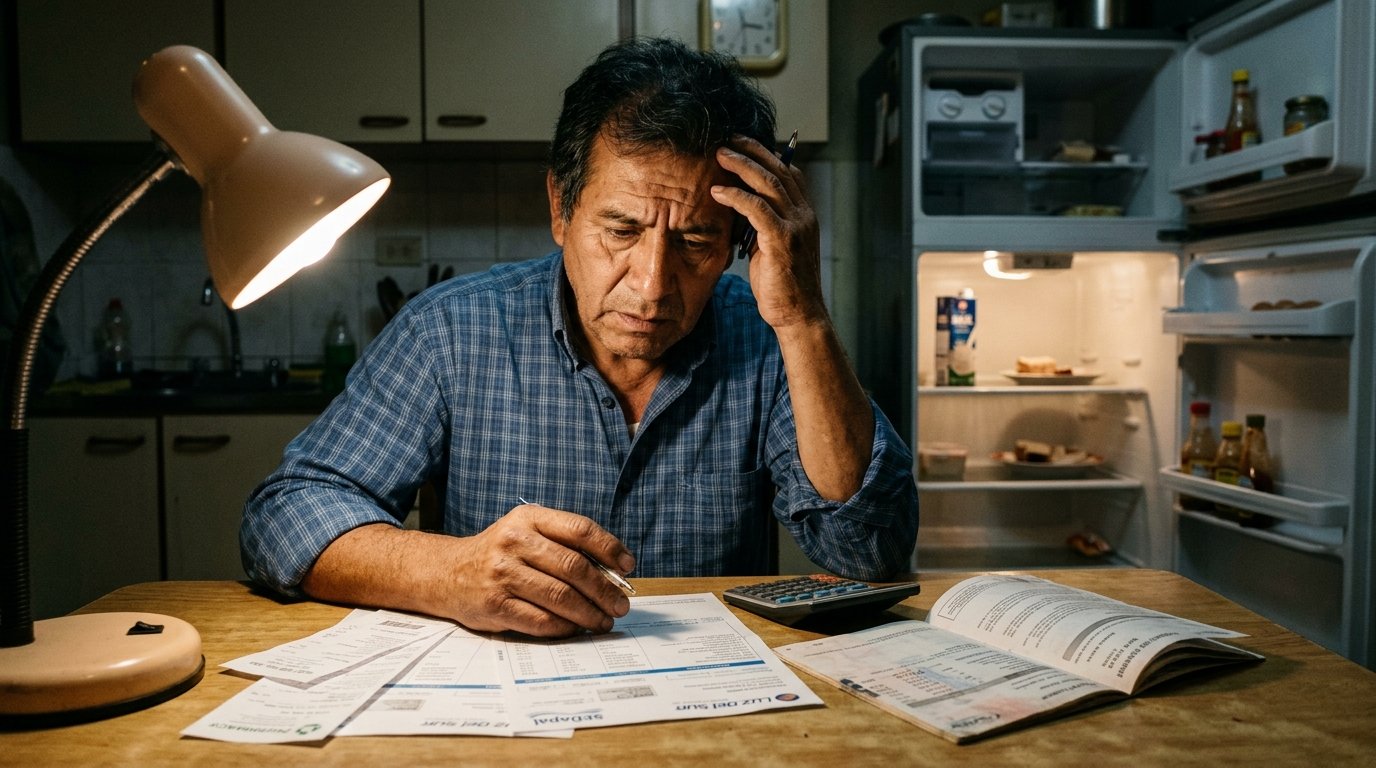
Radiografía del crédito familiar en Córdoba: uno de cada dos cordobeses con deudas, por encima del promedio nacional. De acuerdo con el informe «Monitor Mensual Foco Provincial: Crédito a las familias» correspondiente a agosto de 2026, elaborado en conjunto por la consultora EcoGo y la Universidad Austral sobre la base de datos del Banco Central (BCRA), la Provincia de Córdoba registró un stock de crédito otorgado a personas físicas de $10,5 billones de pesos. La cifra posiciona a la jurisdicción mediterránea como el tercer mercado crediticio del país en términos absolutos, únicamente por detrás de la Provincia de Buenos Aires ($34,9 billones) y la Ciudad Autónoma de Buenos Aires ($14,9 billones).

El estudio técnico ofrece un desglose pormenorizado del comportamiento financiero de los hogares cordobeses, evaluando la penetración del crédito en relación con el Producto Bruto Geográfico (PBG), la deuda promedio por deudor, la calidad de la cartera y el comportamiento según el tipo de entidad otorgante.
SigueLeyendo

📊 Radiografía del crédito familiar en Córdoba: Penetración del crédito y volumen de deuda en los hogares cordobeses
En términos de dinámica real, el financiamiento familiar en Córdoba experimentó una leve suba mensual del 0,3% en agosto respecto a julio, registrando además un crecimiento interanual del 1,4% en comparación con agosto de 2025. Si bien la evolución interanual se mantiene en terreno positivo, el ritmo de expansión en la provincia fue más moderado que el promedio nacional, el cual avanzó un +0,8% mensual y un +3,9% interanual.
Al analizar la penetración del financiamiento sobre la estructura económica provincial, el informe destaca los siguientes indicadores clave para Córdoba:
Endeudamiento sobre el PBG: El volumen total de crédito representa el 10,8% del Producto Bruto Geográfico cordobés. Este guarismo ubica a Córdoba significativamente por encima de la media nacional (9,0%), situándose entre las jurisdicciones con mayor ratio de financiamiento familiar sobre su producto bruto, solo superada por provincias como Tucumán (13,8%), Catamarca (12,4%) o Formosa (12,1%).
Penetración poblacional: En la provincia se contabilizan 459 deudores por cada 1.000 habitantes, cifra que se alinea estrechamente con el promedio del país (450 deudores/1.000 hab.).
Deuda promedio por deudor: El endeudamiento medio por persona física en Córdoba alcanza los $5,7 millones de pesos, superando ampliamente el promedio nacional de $4,9 millones por deudor.
⚠️ Calidad de cartera: la mora se ubica en 15,1% con fuerte brecha según el otorgante
Respecto a la irregularidad en el cumplimiento de los pagos (comprendida por los saldos en situaciones 3, 4 y 5 de la Central de Deudores del BCRA), la Provincia de Córdoba presenta una mora por monto del 15,1%. Se trata de un nivel inferior al promedio general del país, que se ubicó en el 18,4%.
A pesar de situarse por debajo de la media nacional, el ratio refleja un deterioro gradual en la calidad del crédito si se observa la serie histórica provincial: en diciembre de 2022 la mora era del 3,9%, descendió al 2,8% en diciembre de 2024 y escaló al 10,4% en diciembre de 2025, hasta alcanzar el 15,1% actual en agosto de 2026. En tanto, la proporción de deudores cordobeses con algún saldo en mora asciende al 25,5% de la población bancarizada.
El aspecto más revelador del informe de EcoGo y la Universidad Austral radica en la brecha del nivel de morosidad según la naturaleza de las entidades que otorgan los préstamos en Córdoba:
Sistema Financiero (Bancos y Financieras): Administra $8,9 billones del total del crédito en Córdoba. La mora en este segmento alcanza el 13,3% por monto.
Proveedores No Financieros de Crédito (PNFC): Administran $1,5 billones de la cartera provincial (tarjetas de crédito no bancarias, mutuales, comercios y plataformas). En este sector, la mora escala drásticamente al 25,7% por monto.
Esta diferencia refleja que la morosidad en las entidades no bancarias de la provincia casi duplica a la registrada en los bancos tradicionales, evidenciando una mayor fragilidad financiera en los sectores que acceden al crédito no bancarizado.





Discussion about this post